Image
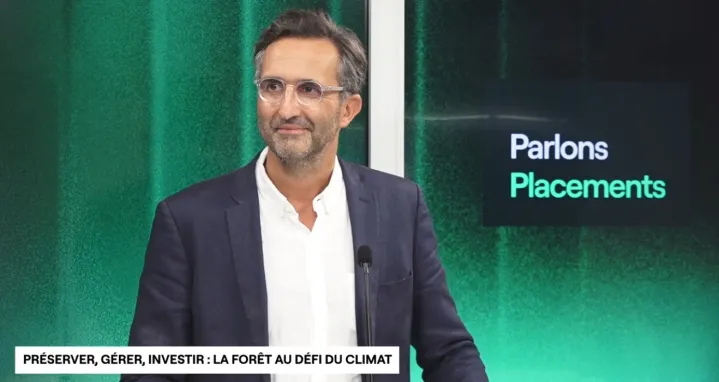
Investissement forestier : « La diversification géographique est vraiment le facteur clé »
Face à la multiplication des incendies et au réchauffement climatique, l’investissement forestier soulève de nouvelles questions. Comment sélectionner les parcelles ? Comment prendre en compte les risques ? Quel rôle la gestion forestière peut-elle jouer dans l’adaptation des massifs ?
Sur le plateau de notre émission Parlons Placements, Davor Simac, cofondateur du GFI CœurForest chez Sogenial Immobilier, partage son analyse et revient sur les leviers qui permettent de préserver, gérer et valoriser les forêts dans la durée.
Rappelons qu’investir dans un Groupement forestier d’investissement présente un risque de perte en capital. Cette communication publicitaire a un caractère commercial. Elle ne constitue ni un document contractuel ni un document d’information réglementaire et ne suffit pas pour prendre une décision d’investissement.
Incendies : quelle exposition pour les GFI ?
Les incendies constituent désormais une préoccupation majeure pour les investisseurs forestiers. Après les épisodes de sécheresse et de feux observés en France et en Europe à l’été 2026, la question est directe : comment les forêts détenues par les GFI ont-elles été affectées ?
« Nous avons été globalement épargnés par les incendies de cet été », explique Davor Simac. Le cofondateur de CœurForest précise toutefois que cette situation tient à la fois à un contexte favorable, à une sélection prudente des massifs et à une exposition géographique maîtrisée.
Selon les informations communiquées dans l’émission Smart Patrimoine du 21 septembre 2026, environ 5 hectares auraient été touchés sur les deux GFI, dont 2 hectares de bois sur pied, c’est-à-dire des arbres encore vivants et non récoltés. Cette surface reste limitée au regard du patrimoine global, qui comptait environ 1 500 hectares à cette date. Ces données ne préjugent pas de l’exposition future des GFI aux risques climatiques.
Pour Davor Simac, la gestion joue un rôle déterminant :
« Ce n’est pas que de la chance. Nous avions créé un pare-feu de 30 mètres de large qui a servi aux secours pour venir défendre la forêt contre le feu. Il est important de bien entretenir ces forêts si l’on souhaite qu’elles puissent perdurer dans le temps. »
Mutualiser les risques grâce à un portefeuille de forêts
L’un des principaux intérêts d’un groupement forestier d’investissement réside dans la mutualisation. L’investisseur n’achète pas une forêt unique, exposée à un risque localisé. Il acquiert des parts d’une société qui détient un portefeuille de massifs diversifiés.
« La solution proposée par un groupement forestier d’investissement, c’est finalement d’investir dans un portefeuille de forêts qui est mutualisé entre plusieurs investisseurs. L’avantage, c’est justement de réduire la concentration des risques. »
Cette diversification concerne d’abord la localisation des forêts. Elle permet de ne pas concentrer l’ensemble du patrimoine sur une seule zone géographique, particulièrement exposée aux incendies, aux sécheresses ou aux événements climatiques extrêmes.
« La diversification géographique est vraiment le facteur clé », explique Davor Simac.
Une diversification géographique peut contribuer à limiter la concentration de certains risques en répartissant les actifs entre plusieurs forêts ou régions. Elle ne constitue toutefois ni une garantie de diversification effective en toute circonstance, ni une protection contre les pertes, les incendies, les tempêtes, les sécheresses, les maladies ou le risque de liquidité.
Quels critères pour sélectionner une forêt ?
La sélection des parcelles ne repose pas uniquement sur leur localisation. Les équipes de gestion étudient également les caractéristiques naturelles et opérationnelles de chaque massif.
Parmi les critères cités par Davor Simac figurent la pluviométrie, l’hygrométrie, la nature et la profondeur des sols, l’altitude, l’exposition ou encore l’accessibilité des parcelles.
Cette dernière est essentielle à double titre. Elle facilite l’exploitation du bois, mais elle permet aussi aux secours d’intervenir plus rapidement en cas d’incendie.
« Toute une somme de facteurs est extrêmement importante et l’équipe de gestion va être très vigilante dans sa sélection. », déclare Davor Simac.
La gestion forestière intervient ensuite au quotidien. Elle comprend notamment l’entretien des pistes de défense contre les incendies, le respect des obligations de débroussaillement et le suivi de l’état des peuplements. Elle peut participer à réduire l’exposition, notamment grâce à la sélection des massifs, à l’entretien des pare-feux et au choix des essences. Elle ne peut toutefois pas garantir qu’une forêt sera préservée de tous les événements climatiques.
Adapter les essences au changement climatique
Pour Davor Simac, l’objectif ne consiste pas à transformer brutalement les forêts, mais à les accompagner dans leur évolution.
« L’objectif, c’est de protéger et développer la forêt dès le départ. Nous atteignons cet objectif en accompagnant la forêt, en l’observant et en essayant de lui donner un coup de pouce pour s’adapter au changement climatique. »
Cette adaptation peut passer par le mélange des essences. Une forêt composée de plusieurs variétés d’arbres peut être mieux armée face aux risques climatiques, sanitaires et biologiques, sans que cela ne soit pour autant une garantie de résistance.
La sélection des essences doit également tenir compte de l’évolution progressive des températures. Davor Simac donne un repère simple :
« Un degré de réchauffement supplémentaire correspond au climat qui règne 200 kilomètres plus au sud. »
Cette évolution permet d’identifier les essences susceptibles de mieux résister demain aux conditions climatiques observées aujourd’hui dans des régions plus méridionales.
Cette image rejoint l’ordre de grandeur présenté par Météo-France, selon lequel chaque degré de réchauffement peut pousser les espèces à déplacer leur aire de répartition d’environ 200 kilomètres vers le nord. Cette comparaison reste un repère, car l’évolution des conditions climatiques dépend aussi de la latitude, du relief, de l’exposition, des précipitations et des sols (source : Météo-France, « Comment le changement climatique transforme notre quotidien », 2 septembre 2026).
D’où vient le rendement d’un investissement forestier ?
L’interview aborde également une question moins souvent traitée lorsqu’il est question de forêt : l’origine du rendement.
Davor Simac identifie deux composantes principales. La première provient de l’exploitation du bois.
« Le rendement opérationnel de la forêt vient essentiellement des prélèvements de bois. Nous essayons de le faire de façon vertueuse, en prélevant moins, plus souvent et des arbres à plus forte valeur ajoutée. »
Cette approche vise à préserver les autres fonctions de la forêt tout en valorisant sa production. Le bois n’est en effet qu’une partie de la valeur que vise à créer un massif forestier.
La forêt contribue également à la séquestration du carbone, à la préservation de la biodiversité, à la filtration de l’eau, à la qualité des sols, à la lutte contre l’érosion et à la régulation du climat.
« Patrimonialement, nous nous y retrouvons car nous préservons toutes les autres capacités et tous les services que rend la forêt à l’homme. » Autrement dit, la gestion forestière ne se limite pas à la production de bois. En préservant les fonctions écologiques de la forêt, elle contribue à maintenir la résilience et la valeur d’usage du patrimoine dans la durée, sans constituer une garantie de performance financière.
Le rendement n’est toutefois pas garanti. Il dépend notamment du prix du bois, du rythme des coupes, de la valeur des parcelles et de l’évolution du foncier forestier. Les services écosystémiques, comme la séquestration du carbone ou la préservation de la biodiversité, représentent une valeur croissante, mais leur valorisation économique reste encore en cours de structuration.
La seconde composante du rendement peut provenir de la revalorisation du foncier forestier, sans que cette évolution soit garantie. Selon l’étude du Groupe Safer publiée le 21 mai 2026, le prix moyen d’un hectare de forêt en France a atteint 4 950 € en 2025, en hausse de 2,5 % sur un an. Il s’agit de la cinquième progression annuelle consécutive. La série historique met toutefois en évidence des périodes de recul ou de volatilité, notamment après les tempêtes de 1999 et lors de la crise financière de 2008.
Ces données décrivent l’évolution du marché forestier français et ne préjugent pas de la valeur future des actifs détenus par les GFI . Elles illustrent le fonctionnement d’un actif réel, inscrit dans un horizon de placement long et présentant un risque de perte en capital. (source : Groupe Safer, Le marché des forêts 2025, publication du 21 mai 2026)
Une stratégie fondée sur l’observation et le temps long
Le GFI CœurForest s’inscrit dans une stratégie de développement progressive. L’objectif est d’acquérir et de gérer durablement de nouvelles forêts, tout en adaptant les choix sylvicoles à l’évolution des conditions climatiques.
« L’idée, c’est d’adapter progressivement la forêt au réchauffement climatique en l’observant, pas d’anticiper des catastrophes qui ne vont peut-être pas venir et auxquelles la forêt sait parfois s’adapter mieux qu’on ne l’aurait imaginé. »
Cette approche rappelle une réalité essentielle de l’investissement forestier : la forêt se gère dans le temps long. Elle nécessite une sélection rigoureuse, un suivi régulier et une capacité d’adaptation continue.
Le GFI CœurForest et le GFI CœurForest 2 sont des placements de long terme investis dans des massifs forestiers en France et en Europe.
L’investisseur doit donc accepter une durée de placement longue et une liquidité limitée. Les parts d’un GFI ne se revendent pas nécessairement rapidement, et leur valeur peut évoluer à la hausse comme à la baisse. Les GFI CœurForest et CœurForest 2 sont des placements de long terme, avec une durée de placement recommandée d’au moins 10 ans.
À retenir
L’investissement forestier ne repose pas uniquement sur la détention de parcelles. Il s’appuie sur une démarche globale, qui associe :
- la diversification géographique ;
- la sélection des sols, des essences et des zones d’implantation ;
- l’entretien des massifs et des pistes de défense contre les incendies ;
- l’adaptation progressive des forêts au changement climatique ;
- la valorisation du bois et du foncier ;
- la préservation des services écosystémiques.
L’investissement forestier présente des atouts, mais il ne constitue pas un placement sans risque. La forêt reste directement exposée aux aléas naturels : incendies, tempêtes, sécheresses, maladies ou dépérissement de certaines essences. La diversification géographique permet de limiter la concentration de ces risques, mais elle ne les fait pas disparaître.
Les revenus éventuels ne sont pas garantis. La valeur des parts peut évoluer à la hausse comme à la baisse. L’investissement est exposé notamment aux risques liés aux aléas climatiques et sanitaires, à l’évolution du marché du bois et du foncier forestier, ainsi qu’au risque de liquidité.
Voir l’interview en intégralité : « Préserver, gérer, investir : la forêt au défi du climat »
Avertissement
L’investissement dans un GFI comporte des risques, notamment un risque de perte en capital et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La durée de placement recommandée est de 10 ans minimum pour le GFI CœurForest. Avant toute souscription, consultez la documentation réglementaire et rRapprochez-vous d’un conseiller afin d’évaluer l’adéquation de cet investissement avec votre situation et vos objectifs.
Documentation règlementaire CœurForest 1 & 2
Mentions légales
SOGENIAL IMMOBILIER – Société par Actions Simplifiée au capital social de 1 000 000 euros – RCS Paris 322 982 075 – Siège social : 135 avenue de Wagram, 75017 Paris. Société de gestion de portefeuille agréée par l’Autorité des marchés financiers sous le numéro GP-12000026, agrément délivré le 26 septembre 2012.
Contenu sponsorisé
Cet article est publié dans le cadre d’un partenariat rémunéré avec [Nom du partenaire]. Eres CAP perçoit une rémunération pour cette mise en avant. Bien que des procédures internes visent à garantir l’objectivité et la neutralité des informations présentées, ce contenu ne constitue pas un conseil en investissement.
L’actualité des SCPI & de l’épargne immobilière
8 mins de lecture
7 mins de lecture
8 mins de lecture
7 mins de lecture
7 mins de lecture
6 mins de lecture
9 mins de lecture
7 mins de lecture
7 mins de lecture
5 mins de lecture
7 mins de lecture